Assessoria CPR · Proteção para imprevistos
Seguro de acidentes pessoais: proteção financeira quando a rotina muda
Um acidente pode trazer despesas, afastamento e consequências permanentes. Entenda as coberturas disponíveis e avalie o que faz sentido para a sua realidade, com orientação antes de contratar.
- Diagnóstico antes da proposta
- Coberturas explicadas
- Condições conforme a apólice
- Proteção vinculada ao evento coberto
- Capitais e limites por garantia
- Análise do seu perfil e da atividade
- Avaliação antes de contratar
O que é
Acidentes pessoais: uma proteção para consequências específicas
O seguro de acidentes pessoais é um seguro de pessoas que prevê garantias ligadas a eventos acidentais. Ele pode contemplar morte acidental, invalidez permanente ou outras consequências, desde que a respectiva cobertura esteja contratada.
Para o seguro, acidente pessoal é um evento com data identificável, caráter súbito, involuntário e causa externa, capaz de provocar lesão física. Uma queda ou colisão pode se enquadrar nessa definição. Ainda assim, o direito ao pagamento depende do evento, da cobertura e das condições do contrato.
Na Assessoria CPR, a proposta é começar pela sua necessidade, não por uma lista genérica de planos. O diagnóstico ajuda a avaliar o impacto de despesas, afastamentos e sequelas sobre seu orçamento.
Possibilidades de proteção
O que o seguro de acidentes pessoais pode cobrir?
As garantias dependem do plano. Nem todo seguro inclui todas as opções abaixo, e os capitais podem variar de uma cobertura para outra.
Morte acidental
Pagamento aos beneficiários se o falecimento decorrer de acidente coberto, respeitando o capital e as condições previstos.
Invalidez permanente
Indenização por perda funcional definitiva causada por acidente. Em invalidez parcial, pode ser aplicada a tabela contratual.
Despesas médicas
Alguns planos reembolsam despesas médicas, hospitalares e odontológicas elegíveis, até os limites contratados e mediante comprovação.
Diárias por afastamento
Quando contratadas, diárias por incapacidade temporária ou internação podem oferecer valores previstos, com franquias e limites.
Quer conhecer garantias relacionadas? Veja também as coberturas do seguro de vida. A composição exata deve ser confirmada na proposta.
Seu contexto importa
Para quem essa proteção pode fazer sentido?
O seguro pode ser considerado por pessoas que dependem da própria capacidade de trabalhar, circulam com frequência ou desejam uma proteção adicional para a família. A atividade profissional e a rotina precisam ser declaradas corretamente à seguradora.
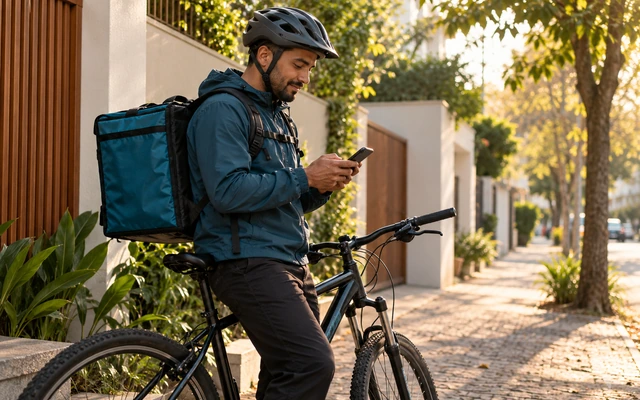
Quem trabalha por conta própria deve observar especialmente se existem diárias por incapacidade temporária e quais eventos elas atendem. Uma cobertura de acidentes não significa reposição automática de salário ou faturamento. Para esse público, conheça também o seguro de vida para MEI.
Se você tem dependentes, avalie também o risco de falecimento por doença. Uma proteção centrada apenas em acidentes pode não atender a todas as necessidades familiares.
Três perguntas para começar
- Quanto da sua renda depende da sua presença diária no trabalho?
- Quem teria despesas financeiras adicionais se um acidente alterasse sua rotina?
- Você já possui coberturas semelhantes em outro seguro ou benefício?
Essas respostas ajudam a comparar propostas com mais critério, sem presumir que a mesma solução sirva para todos.
Entenda a diferença
Acidentes pessoais e seguro de vida: qual é o papel de cada um?
Eles podem ser complementares, mas não são equivalentes. A diferença mais importante está nos eventos cobertos e nas garantias efetivamente contratadas.
Seguro de acidentes pessoais
Concentra a proteção nas consequências de acidentes previstas na apólice. Pode ser uma opção específica ou complementar, conforme suas prioridades.
O pagamento por morte causada por doença não decorre de uma cobertura restrita a morte acidental.
Seguro de vida
Pode abranger morte natural e acidental, além de garantias em vida, caso incluídas. O conjunto varia de produto para produto.
Conheça o seguro de vida e entenda quando uma proteção mais ampla merece avaliação.
Para aprofundar essa escolha, consulte a página seguro de vida e acidentes pessoais: diferenças. Ela compara os dois produtos sem confundir as intenções desta página.
Avaliação orientada
Como avaliar um seguro de acidentes pessoais com a CPR?
O objetivo é entender o que você precisa proteger e comparar propostas pelo conteúdo, não apenas pela mensalidade.
Organize sua realidade
Informe sua rotina, quem depende de você e o impacto financeiro que um acidente poderia causar. O diagnóstico ajuda a reunir essas prioridades.
Compare as coberturas
Verifique capitais, eventos cobertos, limitações, franquias, vigência, reajustes e regras de aceitação. Atividades relevantes precisam ser informadas.
Decida com clareza
Avalie se as condições disponíveis correspondem à sua necessidade. A contratação e a cobertura dependem da proposta aceita e da apólice emitida.
Valores e atenção ao contrato
Quanto custa e o que conferir antes de contratar?
O preço depende das garantias escolhidas, dos valores segurados, do perfil, das atividades declaradas e das condições de cada seguradora. Não existe um valor universal. Uma mensalidade menor pode corresponder a proteção mais limitada.
Compare propostas equivalentes e confira quanto cada cobertura poderá pagar. Para invalidez parcial, por exemplo, a indenização pode depender do percentual aplicável à sequela, conforme tabela prevista no contrato.
Antes de aceitar, confirme:
O que está coberto: a cobertura precisa corresponder ao risco que você pretende proteger.
O que fica fora: exclusões, limitações, carências e franquias precisam ser compreendidas.
Como solicitar: confira os documentos, canais de sinistro e condições de pagamento.
Leia a proposta e a apólice. Na dúvida, peça explicações antes de contratar.
Dúvidas frequentes
Perguntas sobre acidentes pessoais
Seguro de acidentes pessoais cobre quedas em casa?
Pode cobrir consequências de uma queda que se enquadre como acidente pessoal, desde que exista cobertura aplicável e os requisitos do contrato sejam atendidos. Uma queda sem consequência indenizável não gera pagamento automático.
Acidentes pessoais cobre afastamento do trabalho?
Somente se houver garantia contratada para incapacidade temporária decorrente de acidente e se forem cumpridas as condições previstas. O pagamento não equivale necessariamente à sua renda mensal.
O seguro paga em caso de morte por doença?
Uma cobertura restrita a morte acidental não paga pelo falecimento decorrente de doença. Para avaliar essa necessidade, é importante comparar as possibilidades de seguro de vida.
Posso ter seguro de vida e acidentes pessoais ao mesmo tempo?
Sim. Antes de contratar, confira as garantias de cada um, os eventos protegidos e possíveis sobreposições. A combinação deve fazer sentido para sua necessidade financeira.
Como funciona a indenização por invalidez parcial?
A seguradora considera o capital da cobertura, a sequela definitiva e os critérios da tabela aplicável. Em geral, a avaliação da invalidez permanente depende da conclusão do tratamento e da definição da sequela.
Seu próximo passo
Proteja o que faz diferença na sua vida.
Antes de escolher uma apólice, organize o que você precisa proteger. O diagnóstico da Assessoria CPR ajuda a entender prioridades e preparar uma avaliação das opções disponíveis, sem compromisso de contratação.
Fazer meu diagnóstico de proteçãoA contratação está sujeita à avaliação da seguradora e às condições da apólice.